Kiến thức Thương mại Điện tử
Cá nhân bán hàng online có phải nộp thuế không? Những điều cần biết năm 2026
Bán hàng online đang trở thành lựa chọn của nhiều cá nhân, từ sinh viên, nhân viên văn phòng đến các hộ kinh doanh. Chỉ với một chiếc điện thoại và kết nối Internet, người bán có thể tiếp cận hàng nghìn khách hàng trên TikTok Shop, Shopee, Facebook hay các sàn thương mại điện tử khác.
Tuy nhiên, khi hoạt động kinh doanh ngày càng phát triển, nhiều người bắt đầu quan tâm đến nghĩa vụ tài chính của mình. Một trong những câu hỏi được tìm kiếm nhiều nhất hiện nay là cá nhân bán hàng online có phải nộp thuế không.
Câu trả lời phụ thuộc vào doanh thu, phương thức kinh doanh và cách giao dịch được thực hiện. Trong năm 2026, chính sách thuế đối với hộ, cá nhân kinh doanh đã có nhiều thay đổi đáng chú ý.
Cá nhân bán hàng online có phải nộp thuế không?
Cá nhân bán hàng online có phát sinh doanh thu được xác định là cá nhân có hoạt động kinh doanh. Hình thức bán hàng không làm thay đổi bản chất của hoạt động này.
Người bán có thể kinh doanh qua cửa hàng, mạng xã hội, website hoặc sàn thương mại điện tử. Khi đáp ứng điều kiện theo luật thuế, cá nhân vẫn phải kê khai và nộp thuế.
Tuy nhiên, không phải mọi người bán hàng online đều phải nộp thuế. Pháp luật hiện hành quy định một ngưỡng doanh thu để xác định đối tượng chịu thuế.
Theo chính sách áp dụng trong năm 2026, hộ kinh doanh và cá nhân kinh doanh có doanh thu trong năm không vượt quá 1 tỷ đồng thuộc trường hợp không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân từ hoạt động kinh doanh. Ngưỡng doanh thu năm từ 01 tỷ đồng trở xuống được quy định tại Nghị định 141/2026/NĐ-CP ngày 29/4/2026 (sửa đổi Nghị định 68/2026/NĐ-CP, áp dụng từ ngày 01/01/2026), theo thẩm quyền mà Luật số 09/2026/QH16 giao cho Chính phủ.
Như vậy, câu hỏi cá nhân bán hàng online có phải nộp thuế không cần được xem xét dựa trên tổng doanh thu trong năm, không chỉ dựa trên lợi nhuận thực nhận.
Doanh thu bán hàng online được xác định như thế nào?
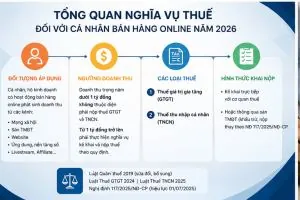
Tổng quan nghĩa vũ thuế đối với cá nhân bán hàng online năm 2026
Doanh thu tính thuế là toàn bộ tiền bán hàng, tiền cung ứng dịch vụ và các khoản thu khác mà cá nhân được hưởng từ hoạt động kinh doanh.
Doanh thu không đồng nghĩa với lợi nhuận. Ví dụ, một cá nhân bán được 1,2 tỷ đồng hàng hóa trong năm nhưng phải bỏ ra 900 triệu đồng tiền nhập hàng. Doanh thu vẫn được xác định theo số tiền bán hàng, không phải phần chênh lệch còn lại.
Nếu một người bán hàng trên nhiều nền tảng, doanh thu của các kênh phải được tổng hợp. Người bán không được tách doanh thu Facebook, Shopee và TikTok Shop thành các hoạt động độc lập để xác định ngưỡng chịu thuế.
Việc theo dõi đầy đủ dòng tiền, đơn hàng và doanh thu hoàn trả vì thế rất quan trọng. Đây cũng là cơ sở để người kinh doanh giải trình khi cơ quan thuế kiểm tra.
Người bán hàng online phải quan tâm những loại thuế nào?
Cá nhân kinh doanh online chủ yếu phải quan tâm đến hai loại thuế là thuế giá trị gia tăng và thuế thu nhập cá nhân.
Thuế giá trị gia tăng
Luật Thuế giá trị gia tăng số 48/2024/QH15 có hiệu lực từ ngày 01/7/2025. Luật này đã được sửa đổi, bổ sung, trong đó có Luật số 149/2025/QH15 (hiệu lực 01/01/2026) và Luật số 09/2026/QH16 ngày 24/4/2026.
Thuế giá trị gia tăng đối với cá nhân kinh doanh được xác định theo doanh thu và tỷ lệ tính thuế tương ứng với từng nhóm ngành nghề.
Hoạt động phân phối, cung cấp hàng hóa sẽ có tỷ lệ khác với hoạt động cung cấp dịch vụ. Vì vậy, người bán cần xác định đúng bản chất hoạt động của mình.
Thuế thu nhập cá nhân
Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/7/2026; riêng các quy định về thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026 (khoản 2 Điều 29 của Luật).
Đối với hộ, cá nhân kinh doanh, thuế thu nhập cá nhân có thể được xác định theo doanh thu hoặc theo thu nhập tính thuế, tùy mức doanh thu và phương pháp áp dụng.
Người bán có quy mô nhỏ cần theo dõi tổng doanh thu. Người có quy mô lớn hơn cần quản lý cả chi phí, hóa đơn và chứng từ đầu vào.
Bán hàng trên TikTok Shop, Shopee có phải tự nộp thuế không?
Hóa đơn và kê khai thuế
Từ ngày 01/7/2026, việc nền tảng thương mại điện tử có chức năng thanh toán khấu trừ, khai và nộp thuế thay cho hộ, cá nhân kinh doanh được quy định tại Điều 43 đến Điều 46 Nghị định 252/2026/NĐ-CP. Nghị định này thay thế Nghị định 117/2025/NĐ-CP (có hiệu lực từ 01/7/2025 đến 30/6/2026).
Theo đó, nền tảng thương mại điện tử có chức năng thanh toán có trách nhiệm khấu trừ, khai và nộp thuế thay đối với các giao dịch thuộc phạm vi áp dụng.
Điều này có nghĩa là trong một số trường hợp, TikTok Shop, Shopee hoặc nền tảng trung gian có thể khấu trừ thuế trước khi chuyển tiền cho người bán.
Tuy nhiên, người bán không nên hiểu rằng sàn đã khấu trừ thì mình không còn trách nhiệm gì. Cá nhân vẫn phải cung cấp đúng mã số thuế, thông tin định danh và dữ liệu liên quan.
Đối với doanh thu phát sinh ngoài nền tảng hoặc trên nền tảng không có chức năng thanh toán, người bán có thể phải trực tiếp kê khai theo quy định.
Có phải đăng ký hộ kinh doanh khi bán hàng online?
Nghĩa vụ đăng ký kinh doanh và nghĩa vụ nộp thuế là hai vấn đề có liên quan nhưng không hoàn toàn giống nhau.
Một cá nhân chưa đăng ký hộ kinh doanh vẫn có thể phát sinh nghĩa vụ thuế nếu thực tế có hoạt động kinh doanh và doanh thu thuộc diện chịu thuế.
Ngược lại, việc đã đăng ký hộ kinh doanh không có nghĩa là chắc chắn phải nộp thuế. Nghĩa vụ thuế vẫn được xác định theo doanh thu và điều kiện cụ thể.
Người bán hàng thường xuyên, có địa điểm kinh doanh ổn định hoặc tổ chức hoạt động với quy mô rõ ràng nên tìm hiểu thủ tục đăng ký hộ kinh doanh. Việc đăng ký giúp hoạt động minh bạch và thuận lợi hơn khi mở rộng quy mô.
Những lưu ý quan trọng cho người bán hàng online
Từ năm 2026, phương thức quản lý thuế đối với hộ, cá nhân kinh doanh chuyển mạnh sang kê khai dựa trên dữ liệu thực tế. Theo Nghị quyết 198/2025/QH15, hộ, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026.
Người bán nên lưu trữ thông tin đơn hàng, sao kê ngân hàng, phí sàn và dữ liệu hoàn trả. Các khoản tiền đi qua tài khoản cá nhân cũng cần được phân loại rõ.
Trường hợp doanh thu năm trên 01 tỷ đồng, hộ và cá nhân kinh doanh phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền, theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP (từ ngày 01/7/2026).
Người kinh doanh cũng cần chủ động cập nhật chính sách. Không nên chờ đến khi có yêu cầu kiểm tra mới rà soát doanh thu và hồ sơ.
Kết luận
Cá nhân bán hàng online có phải nộp thuế không phụ thuộc chủ yếu vào doanh thu và hình thức giao dịch. Người có doanh thu không vượt ngưỡng theo quy định có thể không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Tuy nhiên, người bán vẫn cần theo dõi doanh thu trung thực.
Đối với hoạt động trên TikTok Shop, Shopee và các nền tảng có chức năng thanh toán, sàn có thể khấu trừ, khai và nộp thuế thay. Phần doanh thu ngoài sàn vẫn cần được cá nhân quản lý riêng.
Hiểu đúng về thuế không chỉ giúp hạn chế rủi ro pháp lý. Đây còn là nền tảng để người bán xây dựng mô hình kinh doanh online minh bạch, chuyên nghiệp và bền vững.
Nguồn tham khảo
- Luật Thuế giá trị gia tăng số 48/2024/QH15, hiệu lực 01/7/2025: Cổng văn bản Chính phủ
- Luật số 149/2025/QH15 sửa đổi Luật Thuế giá trị gia tăng, hiệu lực 01/01/2026: Công báo Chính phủ
- Luật số 09/2026/QH16 ngày 24/4/2026: Công báo Chính phủ
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực 01/7/2026; thu nhập kinh doanh áp dụng từ kỳ tính thuế năm 2026: Công báo Chính phủ
- Nghị định số 68/2026/NĐ-CP ngày 05/3/2026: Công báo Chính phủ
- Nghị định số 141/2026/NĐ-CP ngày 29/4/2026, nâng ngưỡng lên 01 tỷ đồng, áp dụng từ 01/01/2026: Công báo Chính phủ
- Nghị quyết số 198/2025/QH15 ngày 17/5/2025, bỏ thuế khoán từ 01/01/2026: Công báo Chính phủ
- Nghị định số 252/2026/NĐ-CP ngày 30/6/2026, hiệu lực 01/7/2026, thay thế Nghị định 117/2025/NĐ-CP: Công báo Chính phủ
- Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 về hóa đơn điện tử, hiệu lực 01/7/2026: Công báo Chính phủ
Thông tin pháp luật được cập nhật đến ngày 16/11/2026 theo văn bản chính thức mới nhất. Chính sách thuế có thể tiếp tục thay đổi; người bán nên đối chiếu với cơ quan thuế quản lý trực tiếp.
Bài chuyển từ website cũ của Khoa (tmdt.bhu.edu.vn)
Chương trình liên quan
Bài viết liên quan
 Kiến thức Thương mại Điện tử
5 sai lầm về thuế khiến nhiều người bán hàng online bị xử phạt
Bán hàng online ngày càng thuận tiện, nhưng sự thuận tiện này cũng khiến nhiều người xem nhẹ thuế bán hàng online. Một cá nhân có thể kinh doanh trên…
 Kiến thức Thương mại Điện tử
Xây dựng thương hiệu cá nhân để bán hàng trên mạng xã hội: Từ được biết đến đến được lựa chọn
Bán hàng trên mạng xã hội ngày càng dễ bắt đầu, nhưng cũng khó tạo khác biệt hơn trước. Xây dựng thương hiệu cá nhân để bán hàng giúp tăng niềm tin, tạo…
 Kiến thức Thương mại Điện tử
Chứng chỉ và chứng nhận khác nhau thế nào? Hiểu đúng trước khi học
Phân biệt chứng chỉ và chứng nhận trong đào tạo thương mại điện tử: ai cấp, giá trị ghi nhận, khi nào nên chọn loại nào, và cách Khoa Thương mại Điện tử Bắc Hà tổ chức.